Financiamiento de inversión inmobiliaria en Australia: ¿el banco financiará tu estrategia?
Los inversores suelen comenzar por la propiedad: suburbio, precio, rental yield, potencial de desarrollo y crecimiento esperado. Pero hay otra pregunta que puede cambiar toda la estrategia: ¿el banco realmente la financiará?
Una propiedad puede verse excelente en un spreadsheet y aun así ser difícil de ejecutar porque el prestatario, la deuda total, la garantía o la política del banco no encajan.
Los bancos australianos financian prestatarios, no spreadsheets de inversión
Un análisis de inversión y una evaluación de crédito responden preguntas diferentes. Tu modelo intenta saber si el activo puede producir un retorno aceptable. El banco necesita decidir si la deuda puede pagarse bajo sus estándares.
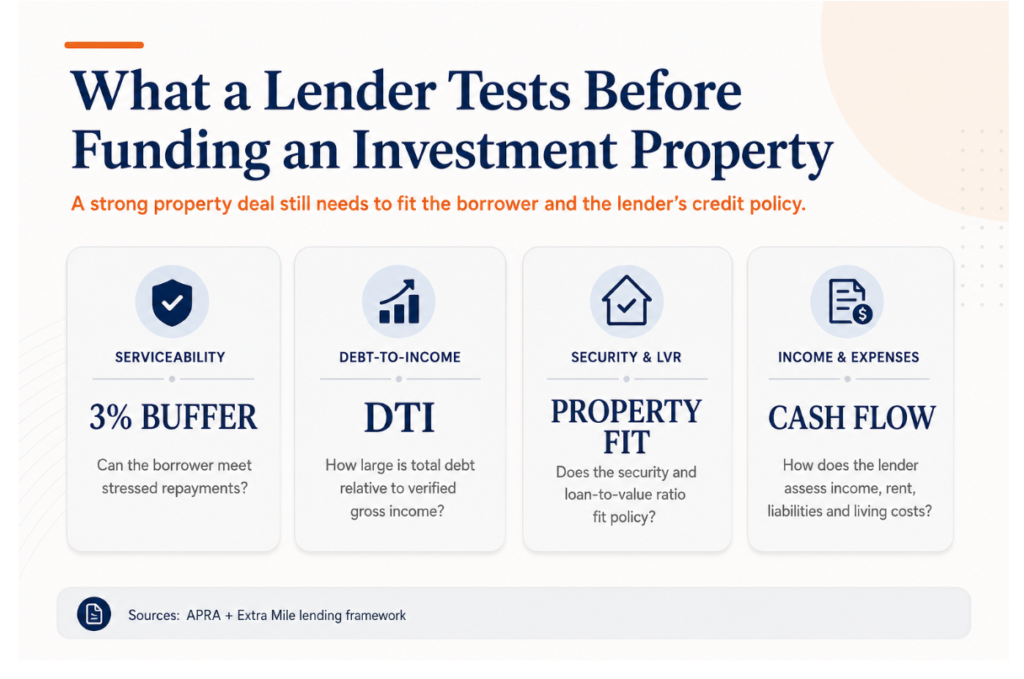
APRA — la Australian Prudential Regulation Authority — establece guardrails prudenciales para los bancos regulados. Actualmente exige un buffer hipotecario de 3 puntos porcentuales para nuevos prestatarios.
Puedes leer directamente las reglas macroprudenciales actuales de APRA.
Tu deuda existente puede importar más que el rental yield de la propiedad
Un nuevo préstamo de inversión se evalúa dentro de tu posición completa. Home loans existentes, deuda de inversión, préstamos personales, líneas de crédito, dependientes, gastos e ingresos verificados influyen en el resultado
Por eso una propiedad con buen alquiler todavía puede quedar fuera de tu borrowing capacity. El banco analiza leverage y capacidad de pago total, no solamente si el alquiler cubre los intereses.
Los límites de debt-to-income agregan otro guardrail para prestatarios muy apalancados
Desde el 1 de febrero de 2026, APRA limita a cada banco regulado a que hasta 20% de sus nuevos préstamos de inversión tengan un debt-to-income ratio de seis veces o más. El mismo límite se aplica por separado a owner-occupiers.
No significa que nadie pueda superar seis veces el ingreso. Es un límite sobre la proporción de préstamos de alto DTI que cada banco puede originar.
El loan-to-value ratio y la garantía de la propiedad también importan
Aunque la capacidad de pago funcione, la propiedad debe ser una garantía aceptable. LVR, valuación, tipo de inmueble y ubicación pueden cambiar la cantidad y estructura del financiamiento.
Esto importa especialmente en propiedades inusuales, departamentos muy pequeños, viviendas especializadas o proyectos de desarrollo.
El alquiler ayuda, pero los bancos no lo evalúan todos de la misma manera
Los prestamistas pueden diferir en cómo evalúan rental income, deudas existentes, ingresos variables y gastos. Por eso un mismo inversor puede obtener resultados de borrowing capacity distintos según el banco.
El rol del broker no es solamente comparar tasas, sino entender qué políticas de crédito encajan con el cliente y la propiedad.
Una estrategia de alto crecimiento todavía tiene que sobrevivir el holding period
Algunos inversores aceptan un yield menor buscando mayor crecimiento de capital. Puede ser válido, pero el financiamiento tiene que sobrevivir los años antes de que ese crecimiento se materialice.
Se necesita capacidad y liquidez para absorber intereses, rates, seguro, management, mantenimiento, vacancia y costos inesperados.
Si la estrategia sólo funciona cuando bajan las tasas, sube el alquiler y nada sale mal, el problema puede ser el nivel de leverage.
Desarrollo y renovaciones agregan riesgo de timing al financiamiento
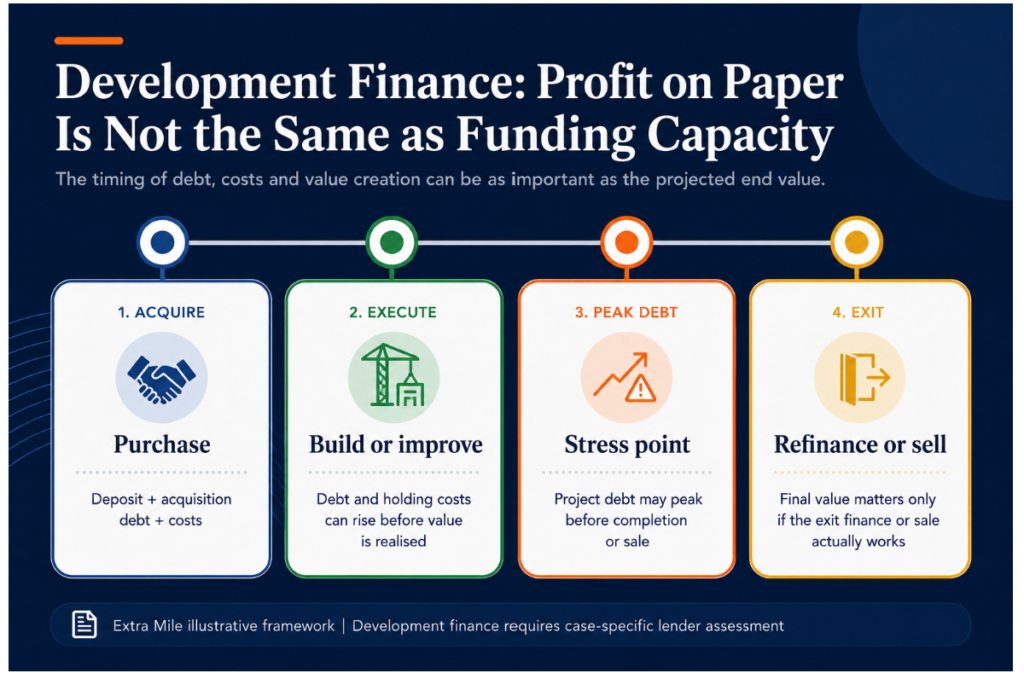
En subdivisiones, construcción o renovaciones grandes, el valor final proyectado puede ser engañoso si se mira sin el camino de financiamiento.
Los holding costs se acumulan antes de crear valor. La deuda puede llegar a su máximo antes de terminar. Los costos pueden cambiar y el refinance final dependerá de la valuación terminada y de que el prestatario siga cumpliendo la política del banco.
Por qué conviene probar el financiamiento antes de hacer la oferta
Para un inversor serio, la borrowing capacity no debería descubrirse después de encontrar la propiedad.
- Estimar borrowing capacity y equity utilizable de forma realista.
- Identificar restricciones de lender policy para el cliente o la propiedad.
- Modelar cuotas y holding costs con tasas actuales y bajo estrés.
- Mantener liquidez en vez de usar todo en settlement.
- Considerar cómo el nuevo préstamo afecta futuras compras y refinanciamientos.
Nuestra visión en Extra Mile: análisis de propiedad y análisis financiero deben ocurrir juntos
Nuestra visión es que los inversores más sólidos combinan dos disciplinas: property analysis y finance analysis.
Una buena propiedad sin financiamiento viable no es una inversión ejecutable. Y un financiamiento fácil para una propiedad débil tampoco es una estrategia.
El objetivo no es solamente aprobar el próximo préstamo, sino construir una estructura que apoye la tesis de inversión y conserve flexibilidad.
¿Encontraste una propiedad o proyecto de desarrollo?
Antes de comprometerte, Extra Mile puede ayudarte a entender si el lado financiero de la estrategia funciona y qué prestamistas pueden encajar. Consulta nuestro enfoque para préstamos de inversión.