Cómo usar el equity de tu vivienda para comprar una propiedad de inversión: cómo funciona realmente la propiedad número dos
Home loan and property investment documents illustrating how home equity can be used toward a second property.
Ser propietario de una vivienda no significa automáticamente que puedas financiar una propiedad de inversión. Pero si tu propiedad aumentó de valor o bajó el saldo de tu préstamo, es posible que hayas acumulado equity que pueda ayudar a financiar la próxima compra.
Es uno de los caminos más comunes desde homeowner a property investor y también uno de los más malinterpretados.
Qué significa realmente el equity de tu vivienda
El equity es la diferencia entre el valor actual de la propiedad y la deuda garantizada contra ella. Si tu vivienda vale $900.000 y debes $500.000, tienes $400.000 de equity total.
Pero equity total no es lo mismo que equity utilizable. El banco determina cuánto del valor acepta financiar según LVR, situación del cliente y política crediticia
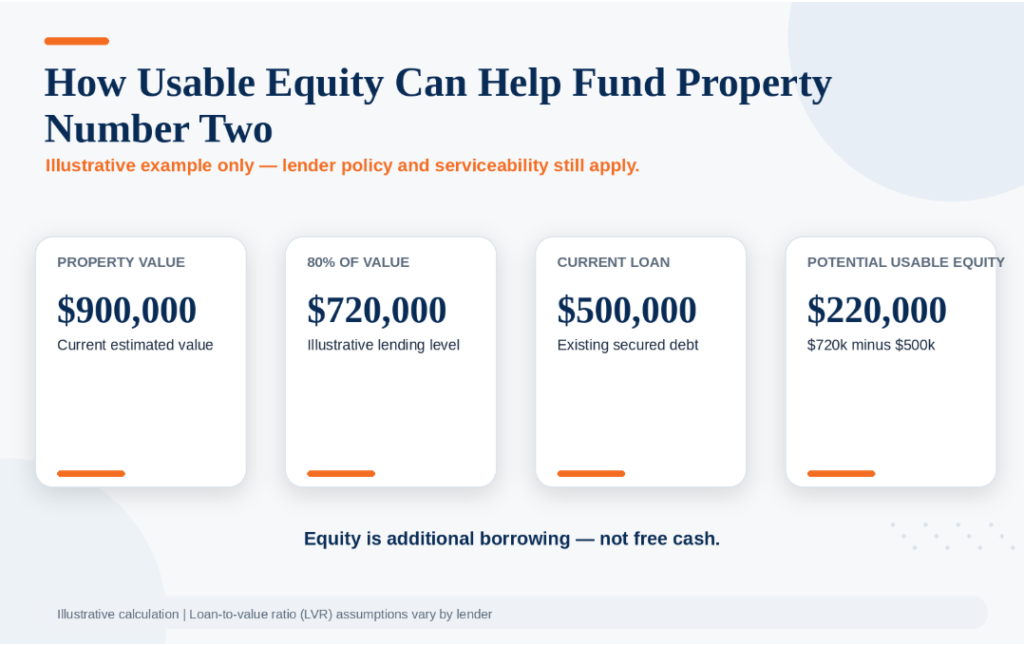
Un ejemplo simple de equity utilizable
Supongamos, sólo como ejemplo, que un prestamista acepta un nivel total de deuda equivalente al 80% de una propiedad valuada en $900.000.
- 80% de $900.000 = $720.000.
- Préstamo actual = $500.00
- Equity potencial ilustrativo = $220.000.
Esto no significa que el banco automáticamente prestará $220.000. Siguen aplicando valuación, capacidad de pago, propósito del préstamo y política del prestamista.
El equity utilizable no reemplaza la capacidad de endeudamiento
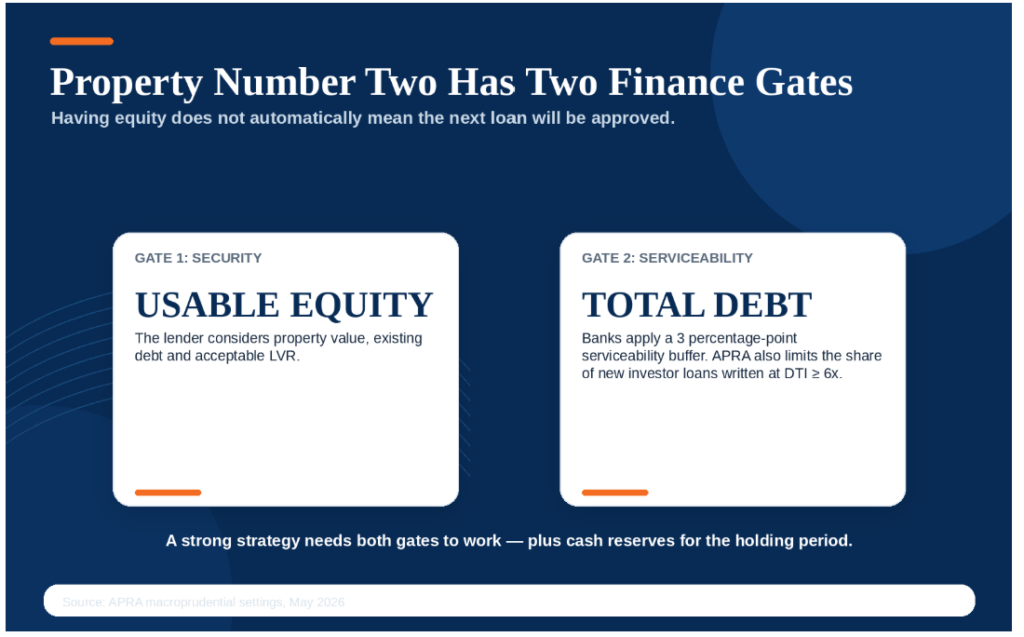
Este es el punto central. Puedes tener mucho equity y aun así no poder obtener el siguiente préstamo.
El banco debe evaluar si puedes pagar toda la deuda, no solamente si existe suficiente valor como garantía.
APRA exige actualmente un buffer de 3 puntos porcentuales para la evaluación de nuevos préstamos. Además, limita a cada banco a que hasta el 20% de sus nuevos préstamos de inversión tengan un debt-to-income ratio de seis veces o más.
La regla de DTI no prohíbe automáticamente préstamos por encima de seis veces el ingreso: limita la proporción de nueva originación de alto DTI.
Puedes revisar las reglas macroprudenciales de APRA de mayo de 2026.
Cómo el equity puede contribuir al depósito y los costos de compra
Sujeto a aprobación, el equity liberado puede contribuir al depósito de la propiedad de inversión y potencialmente a otros costos elegibles. El resto de la compra suele financiarse con un préstamo de inversión separado.
Esto reduce la necesidad de ahorrar un depósito totalmente nuevo, pero también aumenta la deuda. Liberar equity es endeudarse, no recibir dinero gratis.
Por qué la estructura del préstamo importa cuando usas equity
Cuando es posible, muchos inversores prefieren mantener claramente separada la deuda con propósito de inversión de la deuda personal de la vivienda. Loan splits separados pueden facilitar el seguimiento de cada propósito.
El tratamiento tributario de los intereses depende del uso del dinero y de las circunstancias personales. El broker puede estructurar el préstamo y un tax adviser debería confirmar la deducibilidad.
La pregunta oculta: ¿qué ocurre después de la propiedad número dos?
Una estrategia financiera sólida no termina en settlement. Si la segunda propiedad consume casi todo el equity disponible y lleva la capacidad de pago al límite, puede aprobarse esta compra pero complicarse mucho la tercera.
Por eso creemos que los inversores deben pensar en secuencias, no en aprobaciones aisladas.
En vez de preguntar solamente “¿Cómo consigo que aprueben este préstamo?”, conviene preguntar “¿Qué efecto tendrá este préstamo sobre la próxima decisión?”
Our View at Extra Mile: Use Equity Deliberately, Not Simply Because It Is Available
Nuestra visión es que el equity es poderoso porque permite convertir riqueza acumulada en una propiedad en capacidad de compra para otra.
Pero el objetivo no debería ser liberar el máximo que el banco permita. Una estrategia más sólida mira equity, borrowing capacity, reservas, alquiler, holding costs, riesgo de tasas y futuras compras en conjunto.
Qué revisar antes de usar equity para comprar la propiedad número dos
- Valuación actual y saldo del préstamo.
- LVR aceptable para tu caso.
- Capacidad total de endeudamiento después de liberar equity.
- Alquiler esperado y costos de tenencia.
- Reservas que quedarán después del settlement..
- Que los loan splits reflejen claramente el propósito de la deuda.
- Cómo la nueva deuda afecta el plan de largo plazo.
¿Estás pensando en la propiedad número dos?
Extra Mile puede evaluar tu equity actual, capacidad de endeudamiento y estructura posible antes de que empieces a buscar. Consulta nuestra guía de préstamos para inversores o nuestras opciones de equity y renovaciones.