Cambios al negative gearing en Australia: qué deben saber los inversores antes de julio de 2027
Australia ya legisló uno de los cambios más importantes de los últimos años en la tributación de la inversión residencial. Desde el 1 de julio de 2027, el negative gearing para propiedades residenciales quedará, en términos generales, limitado a viviendas nuevas. Las propiedades mantenidas antes de las 7:30pm AEST del 12 de mayo de 2026 quedan protegidas por las reglas de grandfathering.
Para los inversores, esto no significa que el negative gearing desaparezca. Significa que el tratamiento fiscal dependerá mucho más de cuándo se adquirió la propiedad y de si es nueva o usada.
Qué significa el negative gearing para un inversor inmobiliario en Australia
Una inversión residencial está negatively geared cuando los gastos deducibles relacionados con la propiedad superan los ingresos que genera. Bajo el sistema actual, las pérdidas netas elegibles pueden generalmente reducir ingresos gravables provenientes de otras fuentes, como salarios.
La Australian Taxation Office (ATO) administra la aplicación tributaria, mientras que el Australian Treasury explica las reformas legisladas en el Budget 2026–27.
Cómo cambian las reglas de negative gearing desde el 1 de julio de 2027
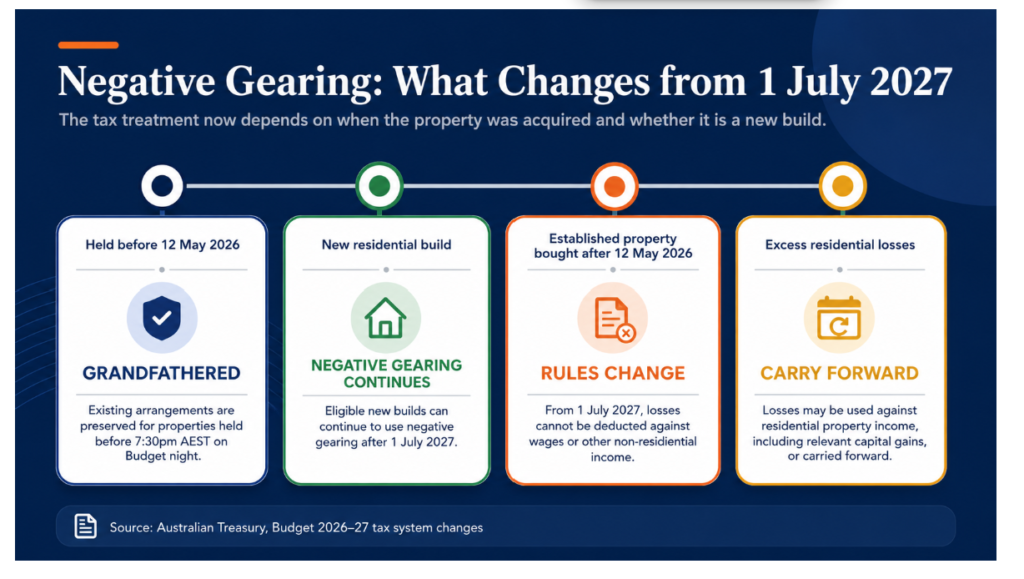
La reforma crea tres grandes categorías que los inversores deben distinguir.
- Propiedades mantenidas antes de las 7:30pm AEST del 12 de mayo de 2026: quedan bajo las reglas anteriores.
- Viviendas residenciales nuevas: podrán continuar utilizando negative gearing antes y después del 1 de julio de 2027.
- Propiedades residenciales usadas adquiridas después del 12 de mayo de 2026: desde julio de 2027, las pérdidas residenciales no podrán descontarse de ingresos no residenciales como salarios.
Para propiedades usadas adquiridas después del Budget night, Treasury indica que las pérdidas podrán aplicarse contra otros ingresos de propiedades residenciales, incluidas ganancias de capital relevantes, y las pérdidas excedentes podrán trasladarse a años futuros.
La pérdida no desaparece, pero puede cambiar de manera importante el momento y el valor del beneficio tributario.
Por qué las viviendas nuevas ahora tienen una ventaja tributaria más clara
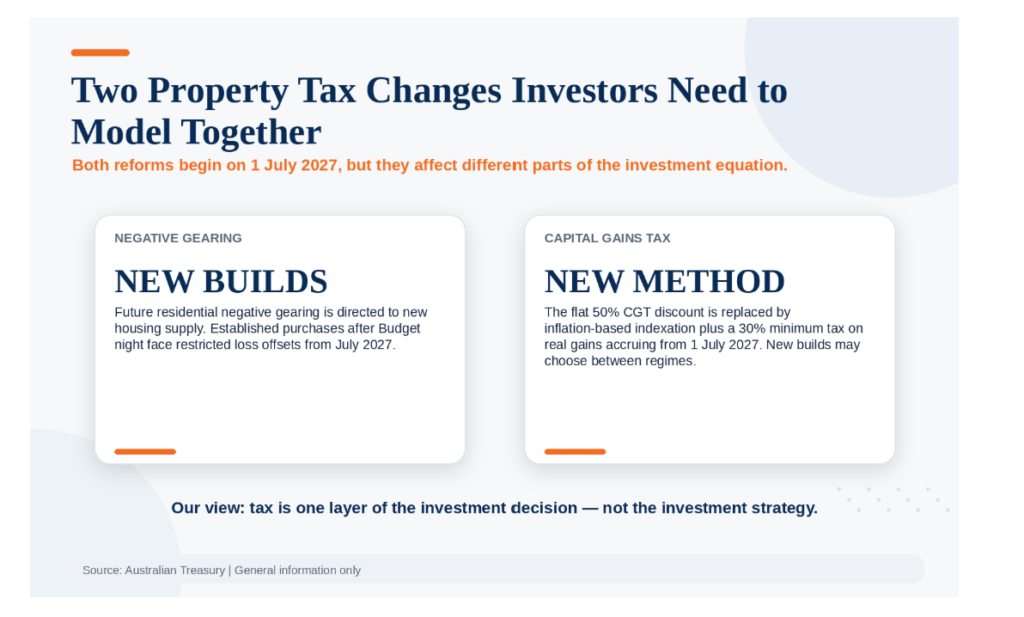
El objetivo declarado del Gobierno es dirigir el apoyo tributario hacia inversiones que aumenten la oferta habitacional. Por eso las viviendas residenciales nuevas conservan el acceso al negative gearing después de julio de 2027.
Esto crea una diferencia clara frente a una propiedad usada, pero no convierte automáticamente a todo departamento nuevo, townhouse o house-and-land package en una mejor inversión.
Las propiedades nuevas pueden tener riesgos propios: calidad del desarrollador, demoras, valuación al settlement, futura oferta concentrada, costos de strata o pagar una prima por estrenar. Una propiedad usada puede ofrecer otras ventajas, como un barrio ya establecido, comparables de venta más claros, mayor componente de tierra o posibilidades de agregar valor
Capital Gains Tax también cambia desde julio de 2027
La reforma de negative gearing es sólo una parte del cambio tributario. Desde el 1 de julio de 2027, el descuento fijo del 50% de Capital Gains Tax para individuos, trusts y partnerships será reemplazado por un sistema basado en inflación junto con una tasa mínima del 30% sobre las ganancias de capital reales acumuladas desde esa fecha.
Treasury señala que las ganancias acumuladas antes del 1 de julio de 2027 conservan el tratamiento anterior. Los inversores en viviendas nuevas elegibles podrán elegir entre el descuento actual del 50% y el nuevo esquema basado en inflación.
Por qué un beneficio tributario no debe salvar una mala inversión
Nuestra visión en Extra Mile es que el tratamiento impositivo debe ser una capa de la decisión, no la estrategia de inversión en sí misma.
La propiedad todavía tiene que funcionar cuando analizas precio de compra, alquiler, costo financiero, vacancia, mantenimiento, plazo de tenencia, reservas de efectivo, calidad del activo y opciones de salida.
Una deducción fiscal puede reducir el costo después de impuestos. No puede transformar una propiedad sobrevaluada en una buena compra ni solucionar una estructura de deuda sin flexibilidad.
Cómo se combinan las nuevas reglas con el financiamiento de inversión
Los cambios llegan en un contexto de financiamiento restrictivo. La tasa del RBA está en 4,35% y APRA mantiene un buffer de capacidad de pago de 3 puntos porcentuales para nuevos préstamos evaluados por bancos regulados.
Para un inversor, la propiedad y la estructura financiera deben funcionar juntas. Una propiedad puede tener buenas perspectivas de largo plazo pero generar demasiada presión de cash flow en el corto plazo. Otra puede ofrecer mejor yield, pero consumir tanta capacidad de endeudamiento que dificulte la próxima compra.
Por eso creemos que la pregunta no debería ser solamente “¿Puedo comprar esta propiedad?”, sino también “¿Qué efecto tendrá esta compra sobre mi próxima decisión?”
Qué debería revisar un inversor australiano antes de su próxima compra
- ¿La propiedad es nueva o usada a efectos tributarios?
- ¿Cuándo se adquirió o adquirirá en relación con el 12 de mayo de 2026 y el 1 de julio de 2027?
- ¿Cuál es el cash flow de la propiedad antes de impuestos?
- ¿Cuánta deuda y equity utilizable requiere la estrategia?
- ¿Qué ocurre si las tasas siguen altas o el alquiler crece menos de lo previsto?
- ¿Cómo afecta el préstamo a futuras compras?
- ¿Cuál podría ser el tratamiento de CGT si la propiedad se mantiene después de julio de 2027?
Nuestra visión en Extra Mile: rehacer el cálculo, no perseguir la regla tributaria
No responderíamos a estas reformas moviendo automáticamente a todos los inversores desde propiedades usadas hacia viviendas nuevas. Una mejor respuesta es reconstruir el cálculo de inversión desde cero.
Empieza por la propiedad, el cash flow, la deuda y el riesgo. Después agrega el tratamiento tributario. Así obtienes una visión mucho más clara de si la inversión sigue funcionando con las nuevas reglas.
¿Estás pensando en tu próxima propiedad de inversión?
Extra Mile puede ayudarte a entender el lado financiero de la estrategia — capacidad de endeudamiento, equity utilizable, opciones de prestamistas y estructura del préstamo. También puedes ver nuestra guía de préstamos para inversores.
Importante: Extra Mile brinda orientación hipotecaria y financiera, no asesoramiento tributario personal. Conviene confirmar las consecuencias impositivas con un contador o tax adviser calificado antes de invertir.