El RBA mantiene la tasa de efectivo en 4,35%: qué significa para quienes quieren comprar una vivienda en Australia en 2026
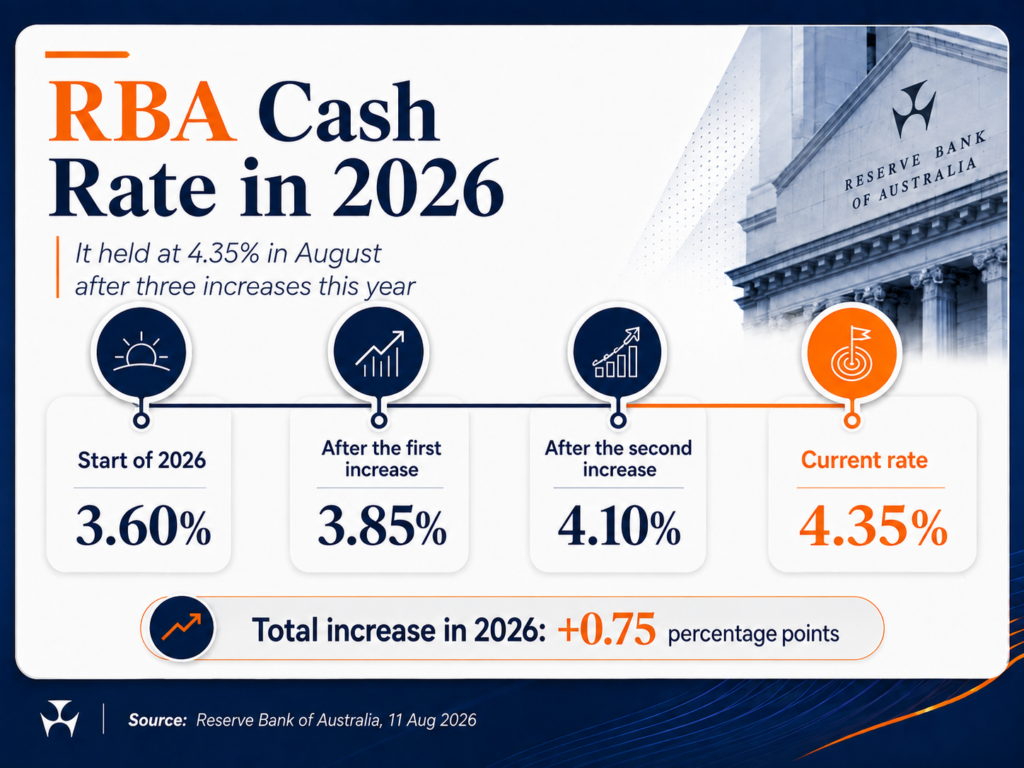
El 11 de agosto de 2026, el Reserve Bank of Australia (RBA) mantuvo la tasa de efectivo oficial en 4,35%.
La decisión llegó después de tres subas de tasas durante 2026 —un incremento acumulado de 0,75 puntos porcentuales— mientras el RBA continúa enfrentando una inflación que sigue siendo demasiado alta. El Banco considera que la política monetaria es ahora “algo restrictiva”, es decir, que las tasas están en un nivel pensado para desacelerar la demanda en la economía.
Para quienes están pensando en comprar una vivienda en Australia, sin embargo, la pregunta más útil no es simplemente si el RBA va a subir o bajar la tasa en su próxima reunión.
La pregunta más importante es: ¿qué significan las tasas actuales para mi préstamo hipotecario, mi capacidad de endeudamiento y la propiedad que realmente puedo pagar?
Son preguntas relacionadas, pero no son exactamente lo mismo
Cómo afecta la tasa de efectivo del RBA a las tasas de los préstamos hipotecarios en Australia
La tasa de efectivo del RBA es la tasa objetivo para los préstamos overnight entre bancos. Está en el centro de la política monetaria australiana e influye sobre otras tasas de interés de la economía, incluidas las tasas de los préstamos hipotecarios y de los depósitos.
Técnicamente, el RBA no fija la tasa de interés de tu préstamo hipotecario.
Los bancos siguen definiendo sus tasas según sus costos de financiamiento, la competencia, el riesgo, el tipo de préstamo y las circunstancias de cada cliente.
En la práctica, sin embargo, la relación entre las decisiones del RBA y las tasas variables de los préstamos hipotecarios en Australia ha sido muy directa recientemente. El propio RBA señala que los bancos trasladaron las tres subas de la tasa de efectivo de 2026 a las tasas hipotecarias y comerciales, y que las tasas variables de las hipotecas aumentaron casi 75 puntos básicos entre enero y junio. Leer el análisis de condiciones financieras del RBA de agosto de 2026
Por eso, aunque la tasa de efectivo y la tasa de tu hipoteca no sean técnicamente lo mismo, para quienes tienen un préstamo variable los movimientos recientes del RBA se trasladaron de manera muy cercana a las tasas hipotecarias.
Esa es la razón por la que las decisiones del RBA importan tanto para propietarios y compradores.
Cómo afecta el buffer de capacidad de pago de APRA a cuánto puedes pedir prestado
Hay otra institución que conviene conocer junto con el RBA: APRA. La Australian Prudential Regulation Authority supervisa a los bancos australianos y otras instituciones autorizadas a recibir depósitos, y establece normas prudenciales destinadas a mantener estable el sistema financiero.
Una de esas normas afecta directamente la forma en que los bancos calculan tu capacidad de endeudamiento.
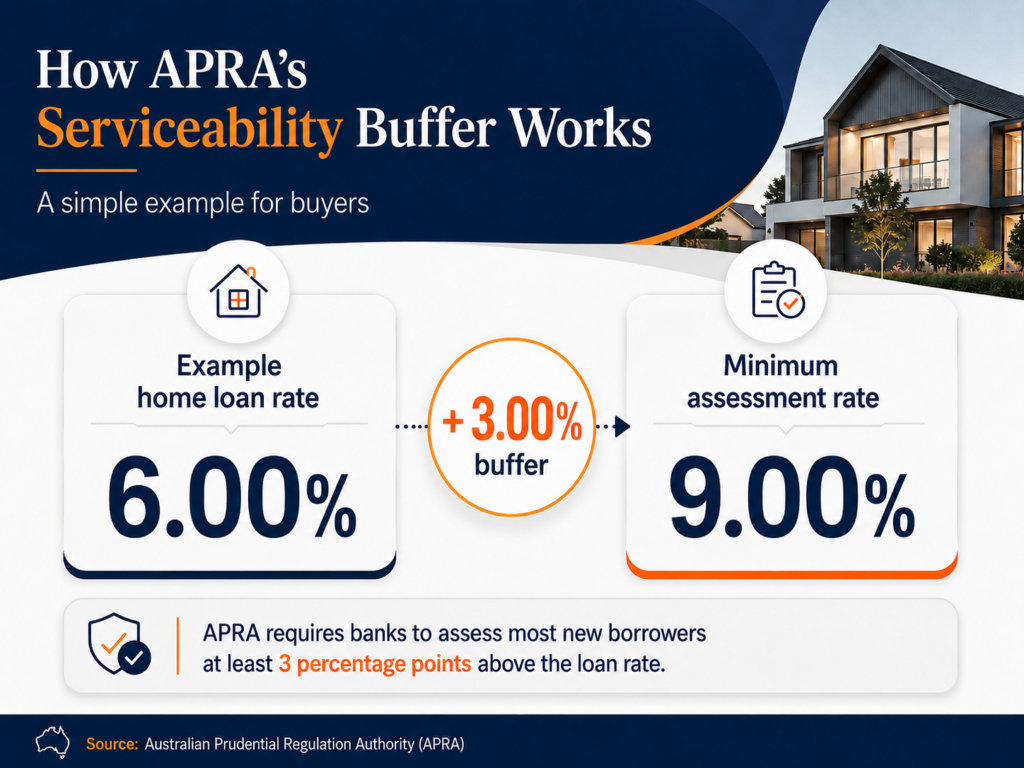
APRA exige actualmente que los bancos apliquen un buffer mínimo de capacidad de pago de 3 puntos porcentuales por encima de la tasa de interés del préstamo hipotecario al evaluar si un nuevo cliente puede pagar la deuda.
¿Qué significa esto en la práctica?
Si el préstamo hipotecario que estás evaluando tiene una tasa de 6%, el banco no analiza únicamente si tus ingresos y gastos alcanzan para pagar la cuota a esa tasa.
Para su evaluación de capacidad de pago, normalmente debe comprobar que podrías afrontar la deuda a una tasa de al menos 9%.
Esto no significa que vayas a pagar 9%. Significa que el banco quiere comprobar que tu presupuesto podría soportar una cuota bastante más alta antes de aprobar el préstamo.
Por eso una suba de las tasas hipotecarias puede reducir rápidamente la capacidad de endeudamiento. Si sube la tasa real del préstamo, también suele subir la tasa utilizada para la evaluación del banco.
Si quieres entender mejor los factores que consideran los bancos, puedes leer nuestra guía sobre cuánto puedes pedir prestado para comprar una vivienda.
Las tasas más altas afectan mucho más que las cuotas de tu préstamo hipotecario
La mayor parte de las conversaciones sobre tasas de interés se concentra en una sola cosa: la cuota mensual de la hipoteca.
Eso importa, por supuesto. Pero una tasa hipotecaria más alta puede afectar varias partes de una compra al mismo tiempo.
- Aumentar la cuota del préstamo hipotecario que finalmente tomes.
- Reducir tu capacidad de endeudamiento.
- Elevar la tasa utilizada por el banco para evaluar tu capacidad de pago.
- Hacer más relevantes otros compromisos como préstamos personales, financiamiento de vehículos y límites de tarjetas.
- Aumentar los costos de mantener una propiedad de inversión.
- Cambiar cuánto te conviene acercarte al máximo que el banco está dispuesto a prestarte.
Al mismo tiempo, las tasas altas también pueden reducir la competencia entre compradores. Ese segundo efecto está empezando a verse con mayor claridad en 2026.
Los precios de las propiedades en Australia están bajando y los compradores tienen más opciones
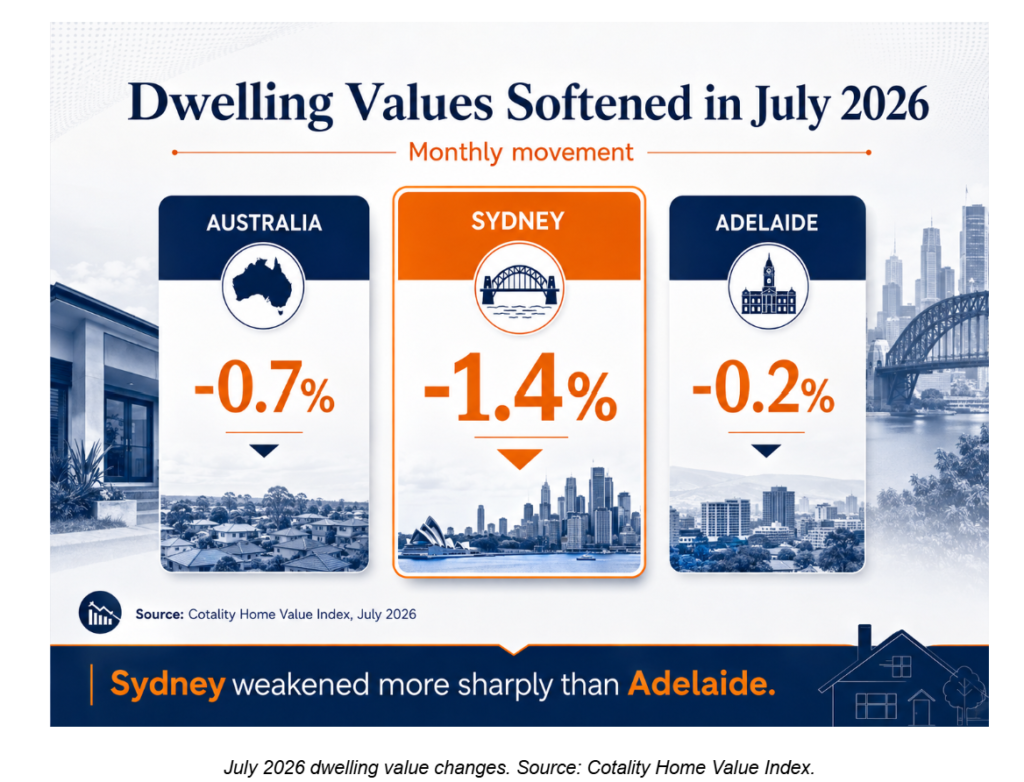
El último Home Value Index de Cotality muestra que el valor de las viviendas australianas cayó 0,7% en julio de 2026, la mayor baja mensual desde diciembre de 2022. Sydney cayó 1,4% en el mes y Adelaide, que había mostrado mucha más resistencia, retrocedió 0,2%.
El cambio no se limita a los precios. En el conjunto de las capitales, la oferta de propiedades anunciadas está 5,7% por encima del promedio de cinco años y las tasas de clearance en subastas de las capitales permanecen por debajo del 50% desde fines de mayo.
Puedes leer el análisis completo de Cotality sobre la desaceleración del mercado inmobiliario australiano.
Para un comprador, esto importa. En un mercado que sube rápidamente puede existir mucha presión para hacer una oferta enseguida porque hay varios compradores compitiendo por la misma propiedad.
Un mercado más débil puede cambiar esa dinámica.
- Más propiedades para comparar.
- Más tiempo para hacer due diligence.
- Menos presión para hacer una oferta emocional.
- Potencialmente más margen para negociar con el vendedor.
Así aparece una combinación poco habitual: financiar una compra es más caro, pero las condiciones para negociar una propiedad pueden estar mejorando.
Una baja de precios no significa automáticamente que una vivienda sea más accesible
Aquí es donde el precio de la propiedad y el financiamiento deben analizarse juntos.
Imagina que estás considerando una propiedad de $750.000.
Si su precio baja 5%, la propiedad pasa a costar $37.500 menos. Es una diferencia importante. Pero no significa automáticamente que para ti sea $37.500 “más accesible”.
Mientras esperas, también pueden cambiar:
- La tasa hipotecaria,
- Tu capacidad de endeudamiento
- Tus ingresos
- Tus gastos
- Tu depósito,
- El alquiler que sigues pagando
- La disponibilidad de propiedades en el suburbio que te interesa.
Incluso puede ocurrir que el precio de la propiedad baje al mismo tiempo que baja tu capacidad de endeudamiento.
Por eso creemos que la accesibilidad de una propiedad debe analizarse como una combinación de precio de compra y financiamiento, no mirando solamente el precio publicado.
¿Conviene comprar ahora o esperar la próxima decisión del RBA?
Una decisión del RBA no debería interpretarse como una luz verde o roja para comprar una vivienda.
No existe una tasa de interés en la que automáticamente todos deberían comprar, ni una determinada caída del mercado que haga que esperar sea siempre la decisión correcta.
Un hogar con empleo estable, un buen depósito, cuotas cómodas, ahorro de emergencia y planes de quedarse muchos años en la propiedad se encuentra en una situación muy diferente a la de una familia que necesita endeudarse hasta el límite de su capacidad.
En lugar de intentar adivinar la próxima decisión del RBA, puede ser más útil poner a prueba tu propia situación.
- ¿Las cuotas seguirían siendo cómodas si las tasas aumentaran?
- ¿Seguiría conforme con la compra si el valor de la propiedad bajara temporalmente después de comprar?
- ¿La compra seguiría teniendo sentido si los precios se mantuvieran relativamente planos durante varios años?
- ¿Estoy comprando porque la propiedad encaja con mis objetivos personales y financieros o por miedo a quedarme afuera del mercado?
Estas preguntas no pueden predecir dónde estará el mercado el año próximo. Pero pueden decir mucho más sobre si realmente estás preparado para comprar.
Nuestra visión en Extra Mile: un mercado más débil puede crear mejores condiciones para comprar
Nuestra visión en Extra Mile es que el contexto actual no debería describirse simplemente como “malo para los compradores” porque las tasas son altas.
Hay dos cosas ocurriendo al mismo tiempo.
Por un lado, las tasas hipotecarias más altas redujeron la capacidad de endeudamiento y encarecieron las cuotas.
Por otro, una demanda más débil y una mayor cantidad de propiedades publicadas están empezando a generar condiciones en las que los compradores bien preparados pueden tener más opciones, más tiempo y mayor poder de negociación.
Esa combinación puede crear oportunidades. Pero no significa que toda propiedad cuyo precio baja sea una buena compra. Tampoco significa que haya que intentar adivinar el piso exacto del mercado.
Creemos que una posición más sólida es saber cuánto puedes pedir prestado de forma cómoda, cuánto estás dispuesto a pagar por mes y qué tipo de propiedad realmente encaja con tus objetivos.
Así, cuando aparezca la propiedad adecuada, puedes analizarla por sus propios méritos y no solamente en función del último titular sobre tasas de interés.
Qué deberían observar ahora quienes quieren comprar una vivienda en Australia
Si estás considerando comprar en los próximos meses, hay tres áreas que creemos que vale especialmente la pena seguir.
- 1. La inflación australiana y las próximas decisiones del RBA
El RBA dejó claro que la inflación sigue siendo su principal preocupación. En su decisión del 11 de agosto, el Board señaló que la inflación sigue siendo demasiado alta y que podría volver a aumentar la tasa si los riesgos al alza se materializan. Leer la decisión de política monetaria del RBA del 11 de agosto de 2026
Por eso no conviene construir una estrategia de compra suponiendo que tasas hipotecarias mucho más bajas están necesariamente a la vuelta de la esquina.
- 2. Las tasas hipotecarias y las políticas de capacidad de endeudamiento de los bancos
La tasa del RBA recibe la mayor parte de la atención, pero la tasa que realmente te ofrece el banco y la política crediticia que aplica a tu caso son las que determinan tu verdadera capacidad de compra.
Los distintos bancos pueden evaluar de manera diferente los ingresos, gastos, tipos de empleo y compromisos existentes. Por eso conocer tu capacidad de endeudamiento antes de buscar seriamente una propiedad suele ser más útil que depender únicamente de una calculadora genérica online.
- 3. La oferta de propiedades, los tiempos de venta y las condiciones de negociación
Un mercado más débil se vuelve especialmente interesante cuando los compradores tienen más propiedades para elegir y los vendedores reciben menos ofertas competitivas.
Si la oferta anunciada permanece elevada y la demanda sigue moderada, el poder de negociación puede continuar cambiando.
Eso no necesariamente nos dice hacia dónde irán los precios. Pero sí nos dice algo importante sobre quién tiene más margen para negociar en una operación concreta.
¿Estás pensando en comprar una vivienda en Australia?
Antes de decidir cuánto ofrecer por una propiedad, conviene entender cuánto podrían prestarte los bancos y qué significarían las cuotas para tu presupuesto bajo distintos escenarios de tasas de interés.
En Extra Mile Financial Services podemos ayudarte a entender tu capacidad de endeudamiento, las opciones de préstamo hipotecario y la estructura del financiamiento antes de que empieces a hacer ofertas serias.
Habla con Extra Mile sobre tus opciones de préstamo hipotecario